Local Content BOI สำหรับ EV และเครื่องใช้ไฟฟ้า: ใครขอได้ ต้องเตรียมอะไรให้ทันปี 2569
เจาะเงื่อนไข Local Content BOI สำหรับ EV และเครื่องใช้ไฟฟ้า เกณฑ์ชิ้นส่วนในประเทศ 15–45% การรับรอง MiT และเอกสารที่ต้องเตรียม เพื่อขอสิทธิลดหย่อนภาษี 50% อีก 2 ปีให้ทันกำหนด
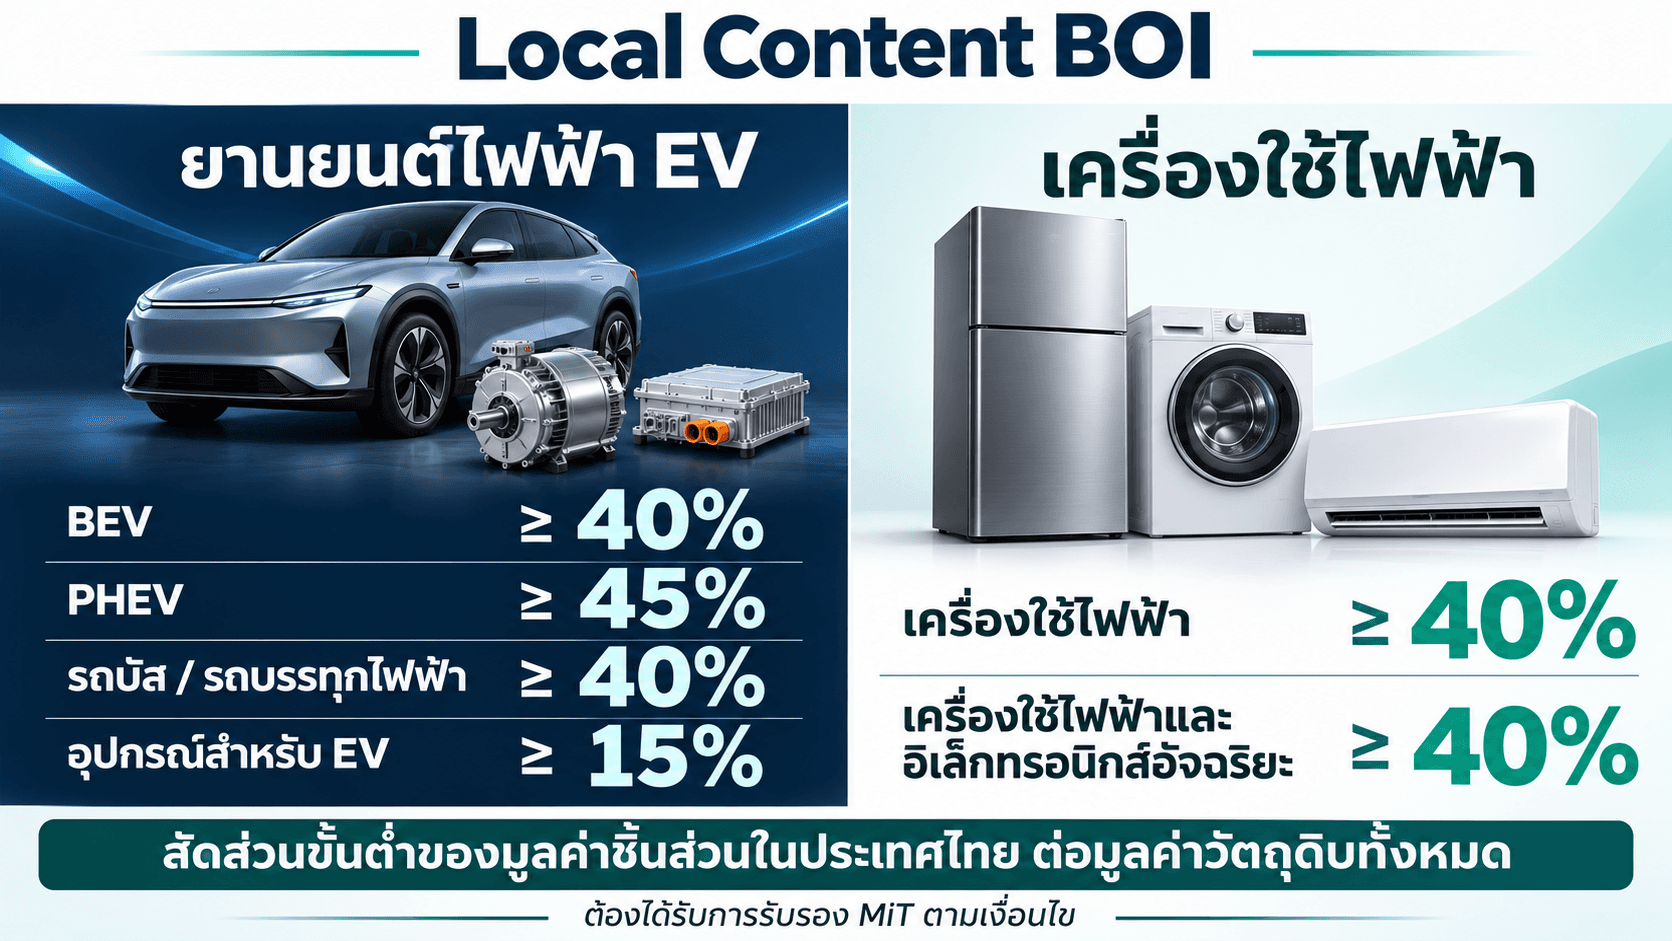
Local Content BOI สำหรับ EV และเครื่องใช้ไฟฟ้า: โอกาสลดภาษีที่ต้องวางแผนก่อนสิ้นปี 2569
สำหรับโรงงานผลิตรถยนต์ไฟฟ้า อุปกรณ์สำหรับยานพาหนะไฟฟ้า และเครื่องใช้ไฟฟ้า การเพิ่มสัดส่วนชิ้นส่วนที่ผลิตในประเทศไทยอาจช่วยให้โครงการได้รับสิทธิภาษีเพิ่มเติมจาก BOI แต่การซื้อของจากผู้ขายในไทยเพียงอย่างเดียวยังไม่เพียงพอ บริษัทต้องตรวจสอบประเภทกิจการ สถานะสิทธิภาษี แหล่งผลิตชิ้นส่วน และหลักฐานรับรองให้สอดคล้องกัน
มาตรการที่กล่าวถึงในบทความนี้คือ “มาตรการส่งเสริมการใช้ชิ้นส่วนในประเทศไทยสำหรับอุตสาหกรรมยานยนต์ไฟฟ้าและเครื่องใช้ไฟฟ้า” ตามประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 6/2568 ลงวันที่ 22 กรกฎาคม 2568 และคำชี้แจงสำนักงานลงวันที่ 21 พฤษภาคม 2569
ประเด็นที่ต้องจำคือ การยื่นขอสิทธิภายในปี 2569 กับการยื่นหลักฐาน MiT เป็นคนละกำหนดเวลา บริษัทจึงควรจัดแผนงานทั้งสองส่วนตั้งแต่เริ่มต้น
ตรวจสอบข้อมูล ณ วันที่ 7 พฤศจิกายน 2569
1. Local Content ในมาตรการนี้หมายถึงอะไร
Local Content ในบริบทนี้เกี่ยวข้องกับมูลค่าชิ้นส่วนที่ผลิตในประเทศไทยเทียบกับมูลค่าวัตถุดิบทั้งหมดของผลิตภัณฑ์ที่ขอรับสิทธิ ตามเกณฑ์ของแต่ละกิจการ
จึงต้องแยกคำว่า “ซื้อในประเทศ” ออกจาก “ผลิตในประเทศ” ให้ชัดเจน เช่น ชิ้นส่วนที่ซื้อจากบริษัทการค้าในไทยอาจเป็นสินค้านำเข้าทั้งชิ้น ส่วนชิ้นส่วนที่ผลิตโดยโรงงานต่างชาติซึ่งตั้งอยู่ในไทยก็ไม่ควรถูกตัดออกเพียงเพราะผู้ถือหุ้นเป็นต่างชาติ ต้องพิจารณาแหล่งผลิตและหลักฐานตามเกณฑ์รับรองจริง
คำถามที่ฝ่ายจัดซื้อควรถามผู้ขายจึงไม่ใช่เพียง “ออกใบกำกับภาษีในไทยได้หรือไม่” แต่ควรถามว่า “สินค้ารหัสนี้ผลิตที่ใด และมีเอกสารอะไรยืนยันได้บ้าง”
2. ใครขอได้บ้าง: ตรวจประเภทกิจการก่อนตรวจเปอร์เซ็นต์
คำชี้แจง BOI ระบุประเภทกิจการที่อยู่ในข่ายดังนี้
| ประเภทกิจการ | กิจการที่ครอบคลุม | สัดส่วนขั้นต่ำของมูลค่าชิ้นส่วนในประเทศไทยต่อมูลค่าวัตถุดิบทั้งสิ้น |
|---|---|---|
| 3.8 | ผลิตรถยนต์ไฟฟ้าแบบ BEV | 40% |
| 3.8 | ผลิตรถยนต์ไฟฟ้าแบบ PHEV | 45% |
| 3.11 | ผลิตรถโดยสารไฟฟ้าและรถบรรทุกไฟฟ้าแบบแบตเตอรี่ | 40% |
| 3.5.4 | ผลิตอุปกรณ์สำหรับยานพาหนะไฟฟ้า | 15% |
| 4.2.13 | ผลิตผลิตภัณฑ์เครื่องใช้ไฟฟ้าอัจฉริยะและอิเล็กทรอนิกส์อัจฉริยะ | 40% |
| 4.3.1 | ผลิตเครื่องใช้ไฟฟ้า | 40% |
เกณฑ์ดังกล่าวใช้คำว่า “ไม่น้อยกว่า” ตัวอย่างเช่น BEV ใช้เกณฑ์ขั้นต่ำ 40% ไม่ใช่ต้องมากกว่า 40%
ผู้ผลิตชิ้นส่วนที่ขายให้ค่าย EV ขอได้ทุกโรงงานหรือไม่
ไม่ได้พิจารณาจากชื่อลูกค้าเพียงอย่างเดียว ต้องตรวจประเภทกิจการและผลิตภัณฑ์ที่ได้รับส่งเสริมด้วย โรงงานที่ขายชิ้นส่วนให้ผู้ผลิต EV แต่ได้รับส่งเสริมในกิจการอื่น ไม่ควรสรุปทันทีว่าเข้าเกณฑ์อุปกรณ์สำหรับยานพาหนะไฟฟ้า 15%
โดยเฉพาะกิจการผลิตชิ้นส่วนยานพาหนะอื่น ๆ เช่น ประเภท 3.5.17 ต้องตรวจสอบแยกจากมาตรการนี้ ไม่ควรนำเกณฑ์ของประเภท 3.5.4 ไปใช้โดยอัตโนมัติ เช่นเดียวกับผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ที่ต้องตรวจประเภทกิจการย่อยและขอบเขตผลิตภัณฑ์ให้ตรง
แนวทางที่เหมาะสมคือเตรียมบัตรส่งเสริม รายละเอียดสินค้า และผังกระบวนการผลิต เพื่อให้ BOI ตรวจสอบขอบเขตก่อนเริ่มเปลี่ยนแผนจัดซื้อครั้งใหญ่
3. โครงการใหม่กับโครงการเดิมต้องตรวจอะไรต่างกัน
โครงการลงทุนที่ยื่นขอรับการส่งเสริมใหม่
ควรประเมิน Local Content ไปพร้อมกับการจัดทำโครงการ ตั้งแต่การเลือกผลิตภัณฑ์ กระบวนการผลิต แผนใช้วัตถุดิบ และความพร้อมของผู้ขายในประเทศ เพื่อให้ข้อมูลในคำขอ BOI กับข้อมูลที่จะใช้ขอ MiT อธิบายการผลิตชุดเดียวกัน
การตั้งเป้าเปอร์เซ็นต์โดยยังไม่มีรายการชิ้นส่วนหรือผู้ขายรองรับ อาจทำให้ต้องปรับแผนผลิตภายหลัง และเสี่ยงไม่ทันกำหนดส่งหลักฐาน
โครงการที่ได้รับส่งเสริมอยู่เดิม
คำชี้แจงกำหนดให้สิทธิยกเว้นภาษีเงินได้นิติบุคคลยังไม่สิ้นสุด ทั้งระยะเวลาและวงเงิน จึงต้องตรวจอย่างน้อยว่า
- ระยะเวลายกเว้นภาษีของโครงการสิ้นสุดเมื่อใด
- ใช้วงเงินยกเว้นไปแล้วเท่าไร และยังเหลืออยู่หรือไม่
- บัตรส่งเสริมและหนังสือแก้ไขโครงการระบุผลิตภัณฑ์อะไร
- เคยได้รับสิทธิภาษีเพิ่มเติมจากมาตรการอื่นหรือไม่ และมีข้อจำกัดร่วมกันอย่างไร
คำชี้แจงยังระบุข้อยกเว้นสำหรับโครงการที่ได้รับส่งเสริมตามประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 1/2565 และที่แก้ไขเพิ่มเติม รวมถึงประกาศที่ 1/2568 บริษัทจึงควรตรวจประวัติการรับส่งเสริม ไม่ใช่ดูเฉพาะชื่อกิจการบนบัตรฉบับล่าสุด
กรณีมีวงเงินเหลือแต่ระยะเวลาหมดแล้ว หรือระยะเวลายังเหลือแต่วงเงินใช้หมดแล้ว ไม่ควรสรุปว่ายังมีคุณสมบัติ ต้องตรวจสถานะจริงก่อนยื่น
4. ได้สิทธิอะไร: ลดหย่อนภาษี 50% เป็นเวลา 2 ปี
สิทธิของมาตรการนี้คือ ลดหย่อนภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิจากการลงทุนในอัตรา 50% ของอัตราปกติ เป็นเวลา 2 ปี นับจากวันสิ้นสุดระยะเวลายกเว้นภาษีเงินได้นิติบุคคล
จึงควรแยกความหมายระหว่าง “ยกเว้นภาษีเพิ่มอีก 2 ปี” กับ “ลดหย่อนอัตราภาษีอีก 2 ปี” ให้ถูกต้อง เพราะผลทางการเงินต่างกัน
ตัวอย่างประเมินผลประโยชน์เบื้องต้น
สมมติโครงการมีกำไรสุทธิที่เข้าเกณฑ์ 10 ล้านบาท และสมมติอัตราภาษีปกติ 20%
| รายการ | ภาษีตามสมมติฐาน |
|---|---|
| คำนวณด้วยอัตราปกติ 20% | 2,000,000 บาท |
| ลดหย่อนเหลือ 50% ของอัตราปกติ หรืออัตรา 10% ในตัวอย่างนี้ | 1,000,000 บาท |
| ภาษีที่ลดลง | 1,000,000 บาท |
ตัวเลขนี้ใช้เพื่ออธิบายวิธีประเมินเท่านั้น การคำนวณจริงต้องพิจารณากำไรของกิจการที่ได้รับสิทธิ รายการปรับปรุงทางภาษี และเงื่อนไขของโครงการนั้น
หากบริษัทมีหลายผลิตภัณฑ์หรือหลายบัตรส่งเสริม ต้องจัดระบบบัญชีให้แยกขอบเขตได้ เพราะคำชี้แจง BOI ให้ใช้สิทธิลดหย่อนเฉพาะผลิตภัณฑ์ตามที่ระบุในหลักฐานการรับรอง MiT ไม่ใช่กำไรทั้งหมดของบริษัทโดยอัตโนมัติ
5. ต้องทำอะไรให้ทันปี 2569 และอะไรทำต่อในปี 2570 ได้
| งานที่ต้องดำเนินการ | กำหนดที่ต้องตรวจ |
|---|---|
| ยื่นคำขอรับสิทธิและประโยชน์ตามมาตรการ | ภายในวันทำการสุดท้ายของปี 2569 |
| ยื่นหลักฐาน MiT และหลักฐานตามเงื่อนไข | ก่อนสิทธิยกเว้นภาษีเงินได้นิติบุคคลสิ้นสุด และภายในวันทำการสุดท้ายของปี 2570 |
ต้องปฏิบัติตามเงื่อนไขกำหนดเวลาทั้งสองส่วน การมีเพดานปี 2570 ไม่ได้หมายความว่าทุกโครงการสามารถรอจนสิ้นปี 2570 ได้
ตัวอย่าง: หากสิทธิยกเว้นภาษีของโครงการจะสิ้นสุดในเดือนมิถุนายน 2570 บริษัทต้องวางแผนส่งหลักฐานก่อนสิทธินั้นสิ้นสุด ไม่ใช่รอถึงเดือนธันวาคม
ส่วนโครงการที่สิทธิเดิมสิ้นสุดภายหลังปี 2570 ก็ยังต้องยึดกำหนดส่งหลักฐานภายในวันทำการสุดท้ายของปี 2570 ตามมาตรการ
สำหรับบทความนี้ใช้คำว่า “วันทำการสุดท้าย” ตามประกาศโดยตรง บริษัทควรตรวจปฏิทินวันหยุดและกำหนดรับคำขอของสำนักงานก่อนยื่น ไม่ควรตั้งสมมติฐานว่าเป็นวันที่ 31 ธันวาคมเสมอ
6. ใบรับรอง MiT กับเกณฑ์ Local Content BOI ต้องผ่านทั้งสองส่วน
มาตรการกำหนดให้ได้รับการรับรองสินค้าที่ผลิตในประเทศไทย หรือ Made in Thailand: MiT จากสภาอุตสาหกรรมแห่งประเทศไทย พร้อมกับมีสัดส่วนชิ้นส่วนในประเทศตามเกณฑ์ของกิจการ
เกณฑ์ MiT ทั่วไปมีวิธีพิจารณาหลายแบบ ทั้งการคำนวณต้นทุน การพิจารณาพิกัดศุลกากร และการแปรสภาพอย่างเพียงพอ จึงไม่ควรถือว่าตัวเลขจากการประเมิน MiT ทุกวิธีเป็นตัวเลขเดียวกับสัดส่วนมูลค่าชิ้นส่วนต่อมูลค่าวัตถุดิบทั้งหมดที่ BOI กำหนด
ตัวอย่างที่ต้องระวังคือ ผู้ผลิตอุปกรณ์สำหรับ EV เห็นเกณฑ์ BOI 15% แล้วเข้าใจว่าใช้ชิ้นส่วนในประเทศครบ 15% ก็ผ่าน MiT ได้ทันที ความเข้าใจนี้อาจทำให้แผนผิด เพราะยังต้องผ่านหลักเกณฑ์รับรอง MiT ที่ใช้กับสินค้านั้นด้วย
ก่อนจัดทำตัวเลข บริษัทควรยืนยันกับผู้รับรองว่าจะใช้วิธีใด ต้องใช้ข้อมูลช่วงไหน และหลักฐานใดรองรับแต่ละรายการ จากนั้นจึงเชื่อมข้อมูลกลับเข้ากับคำขอ BOI
7. คำนวณ Local Content อย่างไรให้เห็นความพร้อมเบื้องต้น
เพื่อประเมินช่องว่างของโครงการ สามารถเริ่มจากโครงสร้างตามประกาศดังนี้
สัดส่วนชิ้นส่วนในประเทศไทย (%) = มูลค่าชิ้นส่วนในประเทศไทยที่เข้าเกณฑ์ ÷ มูลค่าวัตถุดิบทั้งสิ้น × 100
สูตรนี้ช่วยให้เห็นฐานคิดเบื้องต้น ส่วนวิธีกำหนดมูลค่า รายการที่นับได้ และหลักฐานที่ใช้ ต้องเป็นไปตามแนวทางที่หน่วยงานยอมรับ
ตัวอย่างโรงงานเครื่องใช้ไฟฟ้า
สมมติผลิตภัณฑ์รุ่นหนึ่งใช้วัตถุดิบรวม 1,000 บาทต่อหน่วย โดยมีชิ้นส่วนในประเทศที่มีหลักฐานรองรับ 420 บาท สัดส่วนเบื้องต้นจะเท่ากับ 42%
แม้สูงกว่าเกณฑ์ขั้นต่ำ 40% แต่หากมีรายการมูลค่า 60 บาทที่ยังพิสูจน์แหล่งผลิตไม่ได้ และสุดท้ายรายการนั้นไม่นับเป็นชิ้นส่วนในประเทศ ตัวเลขจะเหลือเพียง 36%
ดังนั้น การตรวจคุณภาพหลักฐานสำคัญพอ ๆ กับการตรวจยอดรวม ฝ่ายบัญชีควรทดลองคำนวณสองกรณี คือกรณีที่เอกสารครบ กับกรณีตัดรายการที่ยังมีข้อสงสัย เพื่อให้ฝ่ายบริหารเห็นความเสี่ยงจริง
ข้อควรระวังในการจัดทำตาราง ได้แก่
- ไม่ใช้จำนวนชิ้นแทนมูลค่า
- ไม่ใช้ยอดซื้อรวมทั้งบริษัทแทนข้อมูลผลิตภัณฑ์ที่ขอรับสิทธิ
- ไม่ใช้ราคาขายเป็นตัวหารแทนมูลค่าวัตถุดิบทั้งหมดในเกณฑ์ BOI นี้
- ไม่บวกค่าแรง ค่าไฟ หรือค่าใช้จ่ายโรงงานเข้าเป็นมูลค่าชิ้นส่วนโดยอัตโนมัติ
- ไม่ถือว่ามีผู้ขายในไทยเท่ากับมีแหล่งผลิตในไทย
หากราคาและอัตราแลกเปลี่ยนเปลี่ยนมาก ควรคำนวณผลกระทบใหม่ เพราะสัดส่วนที่ผ่านแบบพอดีอาจเปลี่ยนได้ แม้จำนวนชิ้นส่วนในสูตรผลิตจะเท่าเดิม
8. เอกสารที่ต้องเตรียม: แยกชุดยื่นออกจากข้อมูลสนับสนุน
8.1 แบบฟอร์มตามคำชี้แจง BOI
| กรณี | แบบฟอร์มที่เกี่ยวข้อง |
|---|---|
| โครงการที่ยื่นขอรับการส่งเสริมใหม่ | F PA PP 80 พร้อมคำขอรับการส่งเสริมการลงทุนทั่วไป F PA PP 01 |
| โครงการที่ได้รับส่งเสริมอยู่เดิมและยังเหลือสิทธิทั้งเวลาและวงเงิน | F PA PP 80 พร้อมแบบขอเพิ่มสิทธิและประโยชน์ยกเว้นภาษีเงินได้นิติบุคคลตามมาตรา 31(1) F PA PC 17 |
| รายงานเมื่อดำเนินการตามเงื่อนไขได้แล้ว | F PM AC 11 พร้อมหลักฐาน MiT และเอกสารประกอบตามที่กำหนด |
ควรดาวน์โหลดแบบฟอร์มฉบับปัจจุบันจาก BOI และยืนยันช่องทางรับคำขอของกรณีนั้นก่อนยื่น โดยเฉพาะโครงการเดิมที่มีการแก้ไขสิทธิหรือผลิตภัณฑ์หลายครั้ง
8.2 เอกสารสำหรับการขอ MiT
สภาอุตสาหกรรมฯ ยกตัวอย่างเอกสารสำหรับนิติบุคคล เช่น หนังสือรับรองการจดทะเบียนอายุไม่เกิน 6 เดือน ภ.พ.20 และใบอนุญาตประกอบกิจการ ส่วนข้อมูลสินค้า ได้แก่ ภาพถ่ายสินค้า ผังกระบวนการผลิต Invoice และใบขนสินค้าขาเข้า
รายการและรายละเอียดที่ต้องใช้จริงขึ้นกับสินค้าและวิธีรับรอง จึงควรตรวจคู่มือและข้อกำหนดปัจจุบันก่อนจัดชุดเอกสาร
8.3 ข้อมูลสนับสนุนที่โรงงานควรจัดเตรียมล่วงหน้า
ตารางต่อไปนี้เป็นข้อเสนอเพื่อให้ทำงานได้ครบและตรวจสอบย้อนหลังง่าย ไม่ใช่การระบุว่าทุกรายการเป็นเอกสารบังคับสำหรับทุกคำขอ
| ชุดข้อมูล | รายละเอียดที่ควรมี | ผู้รับผิดชอบหลัก |
|---|---|---|
| สถานะโครงการ | บัตรส่งเสริม หนังสือแก้ไข วันเริ่มและสิ้นสุดสิทธิ วงเงินคงเหลือ | BOI / บัญชีภาษี |
| ขอบเขตผลิตภัณฑ์ | ชื่อสินค้า รุ่น รหัสภายใน และบัตรส่งเสริมที่เกี่ยวข้อง | วิศวกรรม / BOI |
| สูตรผลิตหรือ BOM | รายการชิ้นส่วน ปริมาณต่อหน่วย และรุ่นที่ใช้ | วิศวกรรม |
| แหล่งผลิต | ผู้ขาย ผู้ผลิตจริง ประเทศที่ผลิต และหลักฐานรองรับ | จัดซื้อ |
| มูลค่าวัตถุดิบ | ราคาหรือมูลค่าตามฐานที่ใช้ พร้อมหลักฐานอ้างอิง | บัญชีต้นทุน |
| หลักฐานธุรกรรม | ใบสั่งซื้อ Invoice ใบรับสินค้า และใบขนที่เกี่ยวข้อง | จัดซื้อ / คลัง / นำเข้า |
| ข้อมูลรับรอง | ใบรับรอง MiT รายการรุ่น ขอบเขต และวันหมดอายุ | ผู้ประสานงานรับรอง |
| แผนปิดช่องว่าง | รายการที่ต้องเปลี่ยนแหล่งซื้อหรือขอเอกสารเพิ่ม พร้อมวันเสร็จ | ทีมโครงการ |
หัวใจของชุดข้อมูลคือสามารถเชื่อมจาก “รุ่นสินค้า” ไปยัง “ชิ้นส่วน” “ผู้ผลิต” “มูลค่า” และ “หลักฐาน” ได้ หากใช้ชื่อรหัสต่างกันระหว่างฝ่าย ควรทำตารางเทียบรหัสไว้ตั้งแต่ต้น
9. แผนดำเนินงานสำหรับช่วงที่เหลือของปี 2569
ณ เดือนพฤศจิกายน 2569 บริษัทควรเริ่มจากการแยกงานที่ต้องยื่นให้ทัน ออกจากงานที่ยังต้องพัฒนาความพร้อม โดยไม่รอให้เอกสารทุกฝ่ายสมบูรณ์แล้วจึงเริ่มตรวจคุณสมบัติ
ระยะที่ 1: ตรวจสิทธิและตัดสินใจเดินหน้า
รวบรวมบัตรส่งเสริม ตรวจประเภทกิจการ สถานะภาษี และกำหนดส่งหลักฐานของโครงการ หากพบว่ากำหนดสิทธิเดิมใกล้หมด ต้องนำประเด็นนี้เข้าหารือก่อน เพราะเป็นข้อจำกัดที่แก้ด้วยการเร่งจัดซื้ออย่างเดียวไม่ได้
ระยะที่ 2: ตรวจสูตรผลิตและผู้ขาย
เลือกรุ่นสินค้าที่จะขอรับสิทธิ จัดทำ BOM และแยกชิ้นส่วนที่มีหลักฐานแล้วออกจากรายการที่ยังต้องตรวจสอบ จากนั้นคำนวณว่าขาดสัดส่วนอีกเท่าไร และมีทางเพิ่มโดยไม่กระทบคุณภาพสินค้าหรือไม่
สำหรับชิ้นส่วนที่ต้องผ่านการทดสอบหรือรับรองจากลูกค้า ควรรวมเวลาทดสอบในแผนด้วย การมีผู้ขายใหม่ในไทยยังไม่เท่ากับนำชิ้นส่วนนั้นเข้าสู่การผลิตจริงได้ทันที
ระยะที่ 3: จัดคำขอและแผน MiT ควบคู่กัน
เตรียมแบบฟอร์มที่ใช้กับสถานะโครงการ ตรวจการลงนาม และวางกำหนดขอ MiT ย้อนกลับจากเส้นตายของโครงการ เผื่อเวลาตรวจข้อมูลและแก้เอกสารตามความซับซ้อนของสินค้า
ระยะที่ 4: ยื่นและติดตามผล
ยื่นภายในกำหนด เก็บหลักฐานการยื่น เลขรับ และคำขอเอกสารเพิ่มเติม พร้อมมอบหมายผู้ติดตามให้ชัดเจน การจัดทำร่างไว้ภายในบริษัทหรือเพียงนัดหมายเจ้าหน้าที่ ยังไม่เท่ากับการยื่นคำขอรับสิทธิ
แผนข้างต้นเป็นแนวทางจัดงานภายใน ไม่ใช่ระยะเวลารับรองหรือพิจารณาที่หน่วยงานรับประกัน
10. หลังได้รับอนุมัติควรควบคุมอะไรต่อ
ควรเก็บชุดข้อมูลที่ใช้ยื่นไว้เป็นฐาน แล้วกำหนดให้ฝ่ายที่เกี่ยวข้องแจ้งเมื่อมีการเปลี่ยนสูตรผลิต รุ่นสินค้า ผู้ขาย หรือแหล่งผลิต เพื่อประเมินผลต่อเงื่อนไขก่อนใช้สิทธิภาษี
สิ่งที่ควรติดตามเป็นประจำ ได้แก่
- รุ่นสินค้าที่ใช้สิทธิตรงกับรายการในหลักฐาน MiT
- ชิ้นส่วนและแหล่งผลิตยังตรงกับข้อมูลที่ใช้รับรอง
- การเปลี่ยนราคามีผลต่อสัดส่วนมากเพียงใด
- บัญชีแยกรายได้และต้นทุนของขอบเขตที่ได้รับสิทธิได้
- ใบรับรอง MiT และหลักฐานสนับสนุนยังอยู่ในสถานะที่ใช้ได้
MiT มีอายุใบรับรองตามหลักเกณฑ์ของสภาอุตสาหกรรมฯ จึงควรวางแผนตรวจวันหมดอายุและการต่ออายุให้สัมพันธ์กับช่วงใช้สิทธิด้วย หากข้อมูลการผลิตเปลี่ยนสาระสำคัญ ควรตรวจสอบว่าต้องแก้ไขหรือยื่นรับรองเพิ่มเติมอย่างไร
11. คำถามที่พบบ่อยเกี่ยวกับ Local Content BOI
บริษัทต่างชาติ 100% ขอได้หรือไม่
ไม่ควรตัดสินจากสัญชาติผู้ถือหุ้นเพียงอย่างเดียว ต้องตรวจประเภทกิจการ คุณสมบัติโครงการ และเงื่อนไขรับรอง โดยหลักเกณฑ์ MiT ระบุถึงผู้ประกอบการที่มีแหล่งผลิตในประเทศไทย การมีผู้ถือหุ้นไทยไม่ใช่หลักฐานว่าชิ้นส่วนผลิตในประเทศ และการมีผู้ถือหุ้นต่างชาติก็ไม่ใช่หลักฐานว่าชิ้นส่วนผลิตในต่างประเทศ
ยังไม่มี MiT ภายในปี 2569 ยื่น BOI ได้หรือไม่
ประกาศแยกกำหนดยื่นคำขอออกจากกำหนดยื่นหลักฐาน MiT แต่โครงการต้องมีคุณสมบัติและจัดคำขอตามแนวทางที่กำหนด พร้อมส่งหลักฐานก่อนสิทธิเดิมสิ้นสุดและไม่เกินกำหนดปี 2570 ควรตรวจแผนของตนกับ BOI ก่อนยื่น โดยเฉพาะกรณีสิทธิเดิมใกล้หมด
มี MiT แล้วได้ลดภาษีทันทีหรือไม่
ยังต้องยื่นขอและได้รับพิจารณาสิทธิจาก BOI รวมถึงผ่านเงื่อนไขสัดส่วนของกิจการ การมี MiT อย่างเดียวจึงยังไม่ครบขั้นตอน
โรงงานผลิต HEV หรือชิ้นส่วนรถยนต์ทั่วไปใช้เกณฑ์นี้ได้หรือไม่
ตารางรถยนต์ตามมาตรการนี้ระบุ BEV และ PHEV ส่วนชิ้นส่วนต้องตรวจว่าอยู่ในกิจการที่ครอบคลุมหรือไม่ ไม่ควรขยายความไปถึง HEV หรือชิ้นส่วนยานพาหนะทุกประเภทเอง
ต้องย้ายการซื้อทั้งหมดมาในประเทศหรือไม่
มาตรการกำหนดสัดส่วนขั้นต่ำตามประเภทกิจการ การตัดสินใจเปลี่ยนแหล่งซื้อควรพิจารณาต้นทุน คุณภาพ ระยะเวลารับรอง และความพร้อมด้านเอกสารร่วมกัน
หลายบัตรส่งเสริมรวมยอดซื้อเพื่อให้ผ่านได้หรือไม่
ไม่ควรนำยอดรวมระดับบริษัทมาคำนวณเองโดยไม่ตรวจขอบเขต เพราะการขอสิทธิเกี่ยวข้องกับโครงการและผลิตภัณฑ์ที่ได้รับรับรอง ควรจัดข้อมูลแยกไว้ก่อน และยืนยันแนวทางสำหรับกรณีหลายบัตรกับสำนักงาน
12. เช็กลิสต์ก่อนยื่นขอสิทธิ
- ตรวจประเภทกิจการและผลิตภัณฑ์ว่าอยู่ในข่ายมาตรการ
- ตรวจประวัติการรับส่งเสริมและข้อยกเว้นที่เกี่ยวข้อง
- โครงการเดิมยังเหลือสิทธิยกเว้นภาษีทั้งระยะเวลาและวงเงิน
- ระบุรุ่นสินค้าที่จะขอรับสิทธิได้ชัดเจน
- มี BOM และข้อมูลมูลค่าวัตถุดิบที่ตรวจสอบย้อนกลับได้
- แยกสินค้าผลิตในประเทศออกจากสินค้านำเข้าที่ซื้อผ่านผู้ขายในไทย
- ตรวจวิธีรับรอง MiT ที่เหมาะกับสินค้าแล้ว
- คำนวณสัดส่วนตามเกณฑ์ BOI พร้อมตรวจรายการที่ยังขาดหลักฐาน
- เลือกแบบฟอร์มให้ตรงกับโครงการใหม่หรือโครงการเดิม
- วางแผนยื่นคำขอภายในวันทำการสุดท้ายของปี 2569
- วางแผนส่งหลักฐานก่อนสิทธิเดิมสิ้นสุด และภายในวันทำการสุดท้ายของปี 2570
- จัดระบบบัญชีและหลักฐานรองรับผลิตภัณฑ์ที่จะใช้สิทธิภาษี
วางแผน Local Content และเตรียมคำขอ BOI กับ FluentBOI
หากบริษัทกำลังประเมินมาตรการ Local Content ควรเริ่มจากการตรวจบัตรส่งเสริมและความพร้อมของข้อมูล ก่อนตัดสินใจเปลี่ยนแหล่งวัตถุดิบหรือคาดการณ์ผลประหยัดภาษี
FluentBOI ให้คำปรึกษาด้านการขอรับส่งเสริมการลงทุนและสิทธิประโยชน์ BOI ช่วยตรวจสอบประเภทกิจการ สถานะสิทธิของโครงการ จัดโครงสร้างข้อมูลและเอกสารประกอบคำขอ ตลอดจนวางแผนประสานงานเรื่องหลักฐาน MiT ให้สัมพันธ์กับกำหนดเวลาของโครงการ
บริษัทสามารถเตรียมบัตรส่งเสริมพร้อมหนังสือแก้ไข รายการผลิตภัณฑ์ ข้อมูลสิทธิภาษีคงเหลือ และ BOM เบื้องต้น เพื่อให้ FluentBOI ประเมินประเด็นที่ต้องดำเนินการและจัดลำดับงานก่อนยื่น ทั้งนี้ การอนุมัติสิทธิเป็นอำนาจของ BOI และการรับรอง MiT เป็นหน้าที่ของสภาอุตสาหกรรมแห่งประเทศไทย
ติดต่อผ่านเว็บไซต์ FluentBOI เพื่อวางแผนการยื่นให้เหมาะกับโครงการของคุณ